AI 把電「逼」上 800V,
幕後配角功率離散變主角
AI 機櫃功耗三年內成長約 15–25 倍,傳統 54V 機內配電撞到的不是效率問題,是銅的物理極限,逼出 800V HVDC(高壓直流)。這條從電網到 GPU 的高壓電源鏈,每一段都吃功率離散元件(Power Discrete)與整合式功率級(DrMOS)。但這篇真正想講的,是「誰真的受惠」——而答案藏在分層裡。
一句話懶人包
AI 機櫃功耗暴衝(Hopper ~40kW → Rubin Ultra ~600kW → Feynman 600kW–1MW),54V 母線在 MW 級機櫃要扛近兩萬安培、銅排重到放不下運算,所以升級到 800V HVDC 不僅僅是優化,而是必要路線。這條電源鏈每一段都吃功率離散與 DrMOS。但魔鬼在分層:真正第一層是 NVIDIA 官方點名的矽供應商(Infineon、onsemi、MPS、Navitas…),系統層是台達電(2308)、光寶科(2301)整櫃方案,台灣離散廠則多在吃「外溢+安世停工轉單+缺料漲價」的題材,擠身成為二供(第二供應鏈廠商)的紅利。信心 高
更新紀錄
逐則標日期、最新在上。除非條目另外註明,上方核心論點維持不變。
✓ 2026-08-16 新增 800V 落地三階段路線圖;德微估值宣稱下修
新增:落地路線圖一節。原文把 800V 講成一個終局架構,缺了「分幾階段換、每階段吃什麼元件」這層——那才是決定你什麼時候該看哪一段供應鏈的東西。NVIDIA 官方部落格明講轉換會「分階段發生」,產業界歸納為側掛式電源櫃 → 分散轉集中 → 固態變壓器一步到位三步。
可查證的時間點只有文件本身:OCP 2025/10 的 800 VDC 架構論文、NVIDIA/Google/Microsoft 2026/3 聯合白皮書、2026/7 的 LVDC 固態變壓器規格 v0.3。三階段之間的年份,沒有任何官方文件承諾——市面上流傳的「2028–2030、2030 後」都是推估,本頁不採用。
修正(官方生態名單):NVIDIA 的 800 VDC 夥伴名單是分三欄公布的,原文把「系統層」寫成一團。台達電(2308)、光寶科(2301)、貿聯-KY(3665)在「電源系統元件」欄;Vertiv、Eaton、ABB、Schneider、Siemens 在「資料中心電源系統」欄,是不同生意。「官方名單沒有台廠」的說法不精確,正確講法是「矽那一欄沒有台廠」——本頁對台灣功率離散廠的判斷不變,它們確實不在任何一欄。
數字更新:台半(5425)5 月營收 17.67 億/YoY +11.8%、6 月 16.7 億/YoY +9.46%(公司公告),當月年增已轉正,但公司口徑車用與工控仍佔約七成,這波月增主力尚非 AI。德微(3675)2026/5/28 法說:4 月毛利率突破 40%、管理層預期成為常態。
結論修正:反方論點 7.4「估值已經很燙」原文引用的「德微本益比 110–115 倍」已不成立——近四季 EPS 仍是 2.82 元,變動的是股價。各報價站對現值給不出一致答案(46 到 76 倍都有),因此本頁撤回具體倍數、只保留方向。論點沒被推翻,但強度下修。◆ 定位=判斷
其他修訂:誠實檢核框架從 6 題擴為 7 題——新增「階段」一問,因為本次的落地路線圖讓「你買的公司站在哪一階段」變成和「站在哪一層」同等重要的判斷軸;每一題並補上一行紅旗,寫明聽到什麼答案就該停下來。§02 標題修正語病,白皮書與生態名單補上原始文件連結,第二層個股表重排(財務欄改放數字、敘述移出表格)。
全頁事實查核(2026-08-16):逐條複驗全部可查證宣稱,抓到三處要改:
① Wolfspeed 原股東持股「3–5%」是錯的,而且是低估損失——換股比例約 0.0083,實際不到 1%。
② Renesas 持股「38.7%」未註明日期——出表時約 56%,2026/3/31 約 39.9%,已改為附日期數字。
③ Infineon AI 營收 FY2026 財測已上修——原文的 ~€15 億是舊口徑,現為逾 €16 億(FY2025 逾 €7 億)。
另補上 MPS Enterprise Data 的實際數字:單季 US$262.8M、YoY +97.7%。
複驗通過、維持原文的包括:NVIDIA 800 VDC 的效率 +5%/維護 −70%/銅 −45%(三項與官方部落格一致)、Navitas PFC 峰值 99.3% 與 12kW PSU、MPS Q1 2026 營收 US$804.2M、Wolfspeed 聲請與出表日期、Infineon capex €27 億與 Dresden 新廠、台半 5 月與 6 月營收。
仍未獨立查證的部分:富鼎、強茂、大中、台半、德微的 2026 Q1 毛利率數字(來源為單一產業評比文章)、台半與德微的 2025 年度營收與 EPS、朋程的三段論時程與獨家供應資格、以及「銅排約 200kg/櫃」「1GW 機房約 200 噸銅」「Kyber 若用 54V 需約 64U 電源層」這三個技術部落格推算值。量級可參考,引用前請自行複核。
先把三個被混用的詞分清楚
投資人最常犯的錯,是把「離散元件」「功率元件」「功率半導體」當同義詞。它們是包含關係,不是等號。搞混這層,後面整張投資地圖都會看歪。
包含關係:功率離散,是離散元件裡「高功率主動」的那一小塊
離散元件=單一功能、單獨封裝的零件(與「把多個元件整合成一顆」的 IC 相對)。功率半導體=專門處理高壓高電流的元件,又分功率離散與功率 IC。
左邊:離散元件分被動(電阻電容電感)與主動(二極體、電晶體、MOSFET)。紅色那塊是功率離散——主動裡的「高功率子集」。
右邊:功率半導體=功率離散+功率 IC。在「AI 電源」語境裡大家口中的「離散需求爆發」幾乎都在講功率離散,但你要記得它是子集、不是全集。信心 高
為什麼這個分類影響估值
功率半導體橫跨 DAO 裡的 Discrete,多走成熟製程(mature node)。它不靠先進製程的摩爾定律紅利,靠的是材料(Si→SiC→GaN)、製程 know-how、車規/高壓認證門檻、與垂直整合的成本控制。
結論:它的競爭格局和評價邏輯,跟 GPU/HBM 完全不同——別用 AI 成長股的尺去量一檔成熟製程的週期股。
一句話對照
離散元件:單塊樂高(含被動+主動)。
功率離散:離散裡的高功率主動子集(MOSFET、超結、IGBT、功率二極體、TVS/ESD、SiC/GaN(碳化矽/氮化鎵))。
功率半導體:功率離散 + 功率 IC 的總稱。電阻、小訊號電晶體不是功率元件。
機櫃功耗撞牆:54V 走不下去,卡的是物理,不是工程
這是整個題材的起點。單一機櫃(rack)的功耗三年內躍升 15–25 倍;而傳統 48V/54V 母線在 MW 級機櫃會撞到歐姆定律的硬牆——功率固定下,電壓越低、電流越大。
單櫃功耗:三年從 40kW 衝到近 1MW
數字來自 NVIDIA 官方部落格、DCD 與多家供應鏈報導交叉比對;不同來源 Blackwell/Rubin 區間略有出入屬正常。
三年約 15–25 倍。每一階躍升,都把更多電流壓進同一個機櫃,也把「怎麼把電送進去」從工程細節變成系統瓶頸。信心 高
歐姆定律的硬牆:P = V × I
功率(P)固定時,電壓(V)越低,電流(I)就越大。用 54V 母線供電給一個 1MW 機櫃:
近兩萬安培要靠銅排(busbar)扛。光銅排就重達約 200kg/櫃高;衍生「一座 1GW 資料中心約 200 噸銅」是技術部落格推算,量級可參考、精確值勿盡信中。
更致命的:電源把運算空間吃光
若硬要維持 54V,估算 Kyber 級系統需要約 64U 的電源層(power shelves)——整個機櫃塞滿電源、沒空間放運算。信心 中高(技術部落格,非 NVIDIA 一手)
所以從 54V 升到 800V HVDC,在 MW 級機櫃不是「優化」,而是「不這樣做就做不出來」。物理把架構逼著轉向。
示意:54V 的盡頭是「用銅硬扛」——又重又佔空間的死路;旁邊那幾條纖細的導體,就是 800V 的解法。
從電網到 GPU 的電源鏈:每一段吃什麼元件
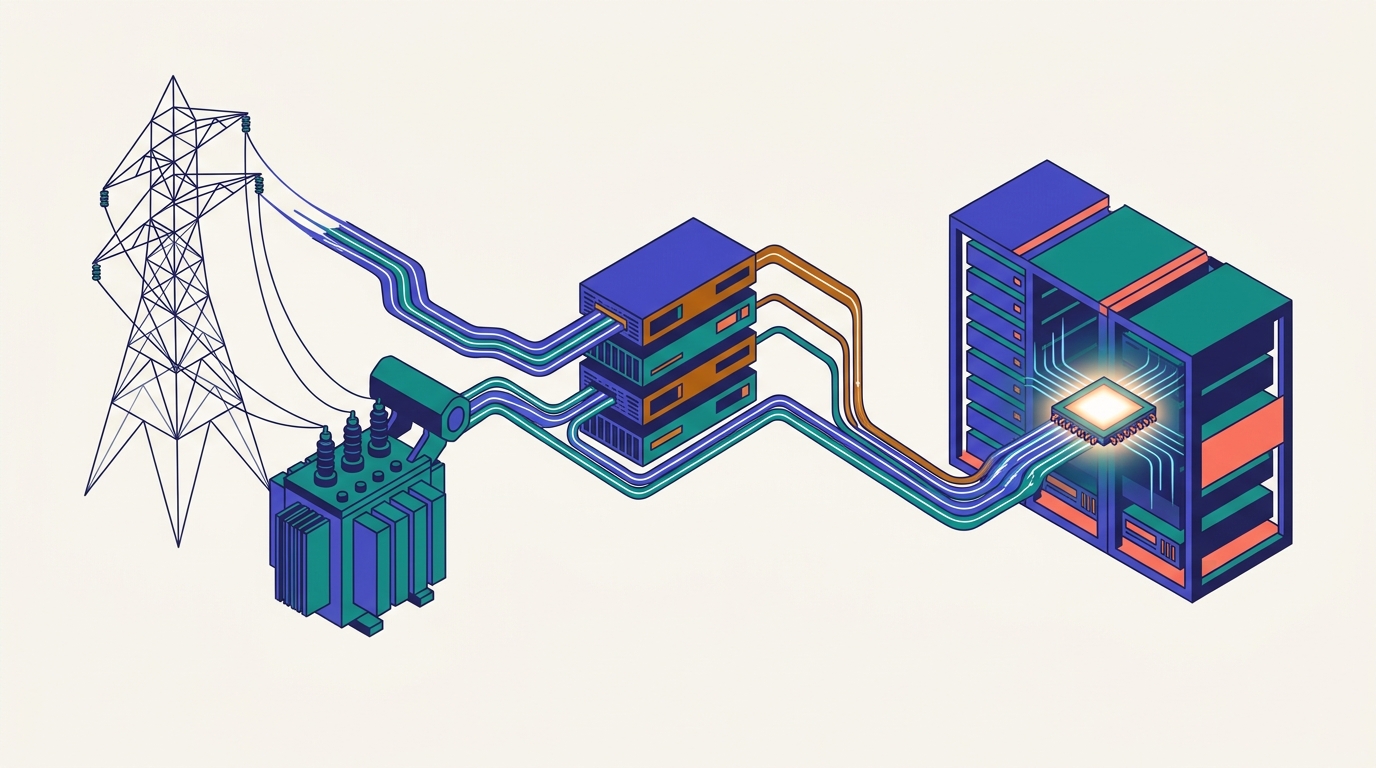
這是你做投資地圖的骨架。800V HVDC 把 13.8kV 交流電在資料中心邊界,經固態變壓器(SST)與工業整流器直接轉成 800V 直流,省掉多段 AC/DC、DC/DC 轉換。端到端效率提升約 5%、維護成本降約 70%(PSU 電源供應器故障減少)、銅用量減約 45%。信心 高(NVIDIA 官方「up to」數據)
越靠近 GPU、電流越大、瞬態越凶,對 DrMOS 與封裝技術的要求越高。每一段的元件需求,就是這個題材的投資地圖。信心 高
時間表與生態(誰、何時、落地)
2025/10 Eaton($ETN)釋出 800V DC 參考架構 → 2026 H2 Vertiv($VRT)800V DC 產品上市、NVIDIA VR200(190–230kW)量產 → 2027 NVIDIA Kyber 機櫃(Rubin Ultra、600kW)量產、800V HVDC 大規模落地 → 2028+ Feynman、co-packaged optics。
跨產業加速器:車用 800V 平台(Porsche Taycan、Hyundai E-GMP、BYD(比亞迪,港 1211/深 002594)等)已經把 800V 級 SiC/GaN 的量產與成本曲線跑順,資料中心直接複用這套供應鏈。Google($GOOGL)已明言沿用 EV 供應鏈的 400V 元件。信心 高
落地路線圖:800V 不是一次到位,是分三階段換
上面那條電源鏈是終局的樣子。真正要投資的人需要問的下一個問題是:這條鏈是一次換完,還是分批換?答案是分批——NVIDIA 官方部落格的原話是「轉換到完整的 800 VDC 架構會分階段發生,讓產業有時間適應、讓元件生態成熟」。而每一階段吃的元件完全不同。搞懂你買的公司站在哪一階段,比搞懂 800V 本身更決定你的報酬。
三個階段,三組完全不同的受惠環節
階段的順序與內容來自 NVIDIA/OCP 的架構文件與產業歸納;年份則沒有任何一份官方文件承諾——見圖下說明。
看這張圖的正確方式:由左往右,含金量的「時間差」越來越長。第一階段的東西正在出貨、財報看得到;第三階段的東西規格都還在寫。把第三階段的想像,套在第一階段的估值上,是這個題材最貴的錯誤。
年份是推估,不是路線圖
NVIDIA 與 OCP 的文件都只講「分階段」,不承諾時間表。可查證的時間點只有文件本身:OCP 2025/10 的 800 VDC 架構論文、NVIDIA/Google/Microsoft 於 2026/3 發布的聯合白皮書,以及 2026/7 的 LVDC 固態變壓器規格 v0.3。白皮書本文《800 VDC Architecture for Next-Generation AI Infrastructure》可從 NVIDIA 800 VDC 架構頁取得。
所以當你看到「第二階段 2028–2030、第三階段 2030 後」這種說法——那是推估,不是 NVIDIA 說的。方向可信,年份請自己打折。規格在動不等於量產在即:v0.3 是草案版號,不是出貨時程。
反直覺的一點:BBU 不會被 800V 淘汰
市場一度把「BBU 是選配還是標配」當成爭論題,也有人假設集中化之後 UPS、PDU、電源櫃、BBU 都會消失。實際的產業觀察相反:正因為過渡架構會存在很久,這些設備的需求會在可見的未來持續存在。
側掛式電源櫃的定義本身就把儲能(BBU 或電容組)和整流、電源管理一起搬進獨立櫃——它是第一階段架構的組成,不是被淘汰的對象。要淘汰它,得等第三階段真的普及。
白皮書要怎麼讀:兩個大家都會跳過的過濾器
1. 良率與價格,才是決定用不用的那一關。白皮書寫的是「理論上這樣最好」。商業上最後回到成本:一個看起來多繞一手、甚至有點脫褲子放屁的方案,只要它便宜且穩定,就會贏過更漂亮但更貴的方案。技術優越性從來不是採用的充分條件。
2. 既有機房不能打掉重蓋。白皮書預設的是理想的新建案。現實是絕大多數機房的電力設備已經裝好了,只能在既有基礎上改。所以第二、三階段真正的節奏,不是技術成熟度決定的,而是新建案佔比決定的——再加上選址、電網容量與環評的排隊時間。這也是為什麼「終局架構」的年份特別不可信。
讀原始文件(本節論點的依據,建議自己讀一遍再判斷):800 VDC 架構白皮書 · 生態夥伴名單(技術部落格) · 800V HVDC 架構總覽
DrMOS:供電「最後一哩」最關鍵、也最賺的那顆
DrMOS = Driver + MOSFET,業界也叫智慧功率級(SPS,Smart Power Stage)。它把三件東西封進單一封裝,是 GPU/CPU 核心供電模組(VRM)的核心。越靠近 GPU,這顆越重要。
DrMOS 把三件事封成一顆,緊貼 GPU 做多相降壓
傳統做法是 MOSFET 與驅動 IC 分開擺在 PCB 上;DrMOS 整合後寄生電感/電容大降、開關損耗小、功率密度高。
3nm 矽核心電軌已壓到 sub-0.7V,相數被推到 20 相以上;HBM(高頻寬記憶體)堆疊讓瞬態負載步階突破 1,000A/µs。這逼出耦合電感、垂直安裝模組、與更高電流密度的 DrMOS。信心 高
市場規模:元件 vs 次系統,後者更大更快
市場規模來自單一研究機構 Mordor Intelligence,量級可參考、絕對值勿盡信。信心 中高 DrMOS 是「元件」、VRM 模組是「次系統」,後者成長更快、價值量更大。
(提醒:原研究曾被引用的「交期 26 週/Vishay 稼動率 95%」我未能在該報告與其他來源獨立查證,已不採用;可確認的供需吃緊點是 >100A/相規格+copper-clip。)
為什麼不用分立 MOSFET 就好
整合的好處:效率 +1–3%(寄生電感/電容降、開關損耗小)、省 PCB 面積 30–50%、熱阻降、瞬態響應快(適合 GPU >1000A/µs 的負載步階)、更低 EMI 與更高可靠度。
代價:單價較高、單點故障要換整顆模組。
玩家格局與台廠位置
前三大 Infineon(德・IFX)、onsemi($ON)、MPS($MPWR)約佔 40%,靠端到端矽+封裝+模組的垂直整合,快速切到 copper clip、BGA、hybrid GaN。AOS($AOSL)、ROHM(日・6963)靠高壓 SiC 與車規搶份額。
台廠在 DrMOS 這塊基本缺席——這是高整合功率級,台灣離散廠偏傳統分立功率元件,是互補或被取代的關係,不是這塊的主角。信心 中高
為什麼功率半導體偏 IDM(而不是像 GPU 那樣 fabless+代工)
功率元件常需特殊製程:高壓、高電流、厚金屬層、SiC/GaN 寬能隙材料。代工廠(Foundry)不一定有最佳產能或客製化能力,垂直整合能更好控制成本/品質/供應鏈——對 AI 高功率、車規這種「壞了會出大事」的應用特別重要。
「功率=IDM」是傾向,不是鐵律。MPS 是 fabless 卻擠進 DrMOS 前三大,靠系統級 know-how+封裝 IP+多元代工產能(已鎖定 >US$4B 地理分散產能,目標 US$6B)。信心 高
美/歐 IDM(規模與先進功率領先)
Infineon(德・IFX):全球功率龍頭,Si/SiC/GaN 全材料,與 NVIDIA 直接合作 800V HVDC。
onsemi($ON):端到端 SiC(EliteSiC)、200mm 轉進;GaN 經 GaNEXUS(2026)切入。Wolfspeed 倒下主要受惠者之一。
還有 STMicroelectronics(歐・$STM)、TI($TXN)、ADI($ADI)、Vishay($VSH)、Microchip($MCHP)、Power Integrations($POWI)。
Wolfspeed($WOLF):純 SiC,已走完 Chapter 11(美國破產重整)、原股東幾乎清零(見第 7 章)。
台灣 IDM(功率離散較強,利基在轉單與外溢)
台半(5425):二極體、整流橋、MOSFET、超結、SiC、TVS。強茂(2481):二極體、MOSFET、IGBT、SiC。德微(3675):整流二極體、Low VF、ESD、閘流體、自有品牌 MOSFET。
朋程(8255):車用整流模組起家,往 SiC/GaN HVDC 模組擴張。富鼎(8261):MOSFET,背靠鴻海/國巨。大中(6435):MOSFET。
台灣 IDM 在成本、特定功率離散(二極體、MOSFET、保護元件)與車規認證有利基,主要受惠轉單與 HVDC 升級的外溢。信心 高
投資地圖:分三層看誰真的受惠
全篇最重要的一張圖。請務必區分「層級」——它決定營收能見度與評價的合理性。NVIDIA 官方為 800V HVDC 公開點名的矽供應商名單裡,沒有任何一家台灣離散廠。這是判斷含金量的硬指標。
想押台股 AI 電源主軸、又要能見度,系統電源雙雄(台達電、光寶科)的論述比離散廠扎實。台灣離散廠是真受惠,但吃的是第二層的需求,不是「被設計進 Rubin 主板」。信心 高
第一層重點(美/歐)
| 標的 | 定位與動態 | 注意 |
|---|---|---|
| Infineon 德・IFX | 2025/5/20 宣布與 NVIDIA 合作開發 800V HVDC,支援 GPU 主板上直接功率轉換。2026/2/5 通知客戶、4/1 起調漲功率開關與 IC,點燃這波「晶片通膨」(另有第二波 7/1 生效)。AI 資料中心電源營收 FY2026 已上修至逾 €16 億(FY2025 逾 €7 億,翻倍以上),FY2027 上看 ~€25 億;FY26 capex 由 €22 億上修至 €27 億(多出的 €5 億用於加速 AI 產能),主投德國 Dresden 新廠。 | 合作/財測 高;官方未公告漲幅,市場報導上看約 25%(部分品項約 10–25%)低 |
| Navitas $NVTS | GaN(GaNFast/GaNSafe)+ SiC(GeneSiC)。NVIDIA 明確 selected 進 800V HVDC;展示 800V→6V 配電板(PDB,Power Delivery Board,砍掉 48V IBC 中繼)、12kW AI 資料中心電源、PFC(功率因數校正)峰值效率 99.3%。 | 最純的 GaN-on-NVIDIA 標的,但小型股、財務體質脆弱、高 beta 中高 |
| MPS $MPWR | fabless,DrMOS 前三大。Q1 2026 創單季營收新高 US$804.2M(YoY +26%),其中 Enterprise Data 營收 US$262.8M、YoY +97.7%(幾乎翻倍)——這是全公司成長最快的一段,也是 AI 曝險最直接的證據。已切入 800V 資料中心電源方案。 | 評價偏高、高度綁 AI 資本支出 高 |
| onsemi $ON | 端到端 SiC(EliteSiC)+ 新切 GaN(GaNEXUS)。Wolfspeed 倒下的主要受惠者之一。 | 高 |
| 其他名單成員 | Power Integrations($POWI)、ADI($ADI)、TI($TXN)、ST(歐・$STM)、ROHM(日・6963)、AOS($AOSL)、Renesas(日・6723)、Richtek(立錡,聯發科子公司)、EPC(美・未上市)、Innoscience(英諾賽科,港・2577)。 | 各自 AI 曝險占比不一,需查個別法說 |
官方名單其實分三欄——台廠在,只是不在「矽」那一欄
NVIDIA 公布 800 VDC 生態夥伴時,是分成三類列的。這個分類本身就是含金量地圖,值得原樣記住:
① 矽/半導體:AOS、ADI、EPC、Infineon、Innoscience、MPS、Navitas、onsemi、Power Integrations、Renesas、Richtek(立錡)、ROHM、STMicroelectronics、TI。
② 電源系統元件:台達電(2308)、光寶科 LITEON(2301)、貿聯-KY Bizlink(3665)、Flex、Lead Wealth、Megmeet。
③ 資料中心電源系統:ABB、Eaton($ETN)、GE Vernova、Heron Power、Hitachi Energy、Mitsubishi Electric、Schneider Electric、Siemens、Vertiv($VRT)。
兩個推論。第一,「名單上沒有台廠」是錯的說法,正確說法是「矽那一欄沒有台廠」——第②欄有三家台灣公司,而且是整櫃電源與連接方案的核心位置。第二,Vertiv 和台達電不同欄:Vertiv 屬於機房級電源系統(跟 ABB、Schneider、Siemens 同一組),台達電與光寶科屬於元件/模組層。把它們寫成同一種生意,會高估台廠在機房基礎設施那一段的參與度。
這也不改變本節的核心判斷:台灣「功率離散廠」(台半、德微、強茂那一群)依然不在任何一欄裡。它們吃的還是第二層的外溢需求。
第二層:台灣功率離散廠(2026 Q1 毛利率與定位對照)
毛利率來自單一產業評比文章(yam.com 2026/6/17)+各公司法說轉述;發布前請以公開資訊觀測站正式財報複核。信心 中高
| 個股 | 毛利率 | AI 定位 | 關鍵財務 |
|---|---|---|---|
| 德微 3675 | 38.26% | 轉型「AI 電力保護元件」最積極。Low VF 二極體切入美系 AI 伺服器 PSU;AI 電源晶片由子公司亞昕開發、已過驗證。AI/泛 AI 營收占比約 10–20%(法說口徑 1~2 成,目標 40%)。2026/5/28 法說:4 月毛利率突破 40%,管理層預期成為常態。 | 2025 營收 26.37 億 · EPS 2.67 Q1 2026 EPS 1.51(連 3 季成長) 近四季 EPS 2.82 本益比見 7.4 |
| 富鼎 8261 | 38.07% | 高階 MOSFET 受惠伺服器與工控。背靠鴻海、國巨集團。 | 未列 |
| 強茂 2481 | 32.74% | 車用二極體 + 中高壓 MOSFET 切入資料中心;二極體、IGBT、SiC 三代半布局。同業中規模較大。 | 未列 |
| 台半 5425 | 31.29% | 超結 MOSFET「供電源大廠 → 間接進 Rubin 商機」;TVS/ESD 保護元件單櫃用量從數顆提升到約 12 顆;650V/1200V SiC 小量出貨歐美車用。 | 2025 營收 179.66 億 · EPS 2.07 前 5 月累計 78 億 · YoY +1.38% 6 月 16.7 億 · YoY +9.46% |
| 大中 6435 | 26.78% | 傳統 MOSFET 去化反彈。 | Q1 EPS 3.67 · YoY +54.85% |
台半(5425)的「故事 vs 數字」
法說明確說 2026 是從「傳統二極體廠」轉「高功率半導體解決方案商」的元年。但是供電源廠、不是 NVIDIA 直接點名。財務上 2026 前 5 月累計營收 YoY 僅 +1.38%——AI 貢獻是「故事」,還沒到「數字」。同時受惠安世(Nexperia,荷蘭・聞泰 600745 子公司)停工的車用轉單。Rubin 商機含金量 中
✓ 2026-08-16 更新 月營收的方向轉好了:5 月 17.67 億、YoY +11.8%;6 月 16.7 億、YoY +9.46%(公司公告)。連續兩個月雙位數上下的年增,和「累計僅 +1.38%」是同一組數字的兩種讀法——累計被年初的衰退拖住,但當月已經轉正。
這讓「故事 vs 數字」的判斷需要更精確:不是「數字還沒來」,而是數字剛開始來、但還看不出裡面有多少是 AI。公司自己說車用與工控合計佔營收約七成、MOSFET 佔比約 35%——換句話說,目前這波月增的主力仍是車用與工控,不是 AI 機櫃。要驗證 AI 貢獻,得等公司拆分營收結構,或等累計年增率追上當月年增率。
朋程(8255)的三段論——好用的時程框架
把 AI 電源未來十年切三段:2024–26 低壓為主 → 2027–30 進 HVDC → 2031 後固態變壓器(SST)導入。HVDC 以客製化模組切入、取得國內某大廠獨家供應資格,明年起 HVDC 模組與 discrete 出貨放大。信心 中高
和上面的三階段路線圖對照著看更有用:兩者的順序完全一致(低壓 → HVDC → SST),這是這個時程框架可信的地方。差別在年份——朋程把 SST 放在 2031 後,而 OCP 的固態變壓器規格 2026/7 就已經在寫。規格先行、量產在後是常態,兩者不衝突;但這正好說明為什麼年份只能當參考:一個是設備商的自家出貨規劃,一個是標準組織的制定進度,兩條線本來就不同步。
反方論點:這章才是這份筆記的真正價值
多頭故事是真的(HVDC、800V、機櫃功耗、功率離散需求)。但有三個概念最常被偷換:把「第二層外溢」講成「第一層 designed-in」、把「漲價循環+轉單」講成「結構性放量」、把「成熟製程週期股」用「AI 成長股」的倍數定價。下面是 Grok 那種多頭清單沒給你的另一半。
7.1「切入供應鏈」≠ 有意義的營收
功率元件從推出到形成營收,要經過驗證 → 導入 → 量產,通常 2–3 年。台半自己說 AI 機櫃產品線要到 2026 年底才較完整、「目前尚未對營收形成顯著貢獻」。把「切入」當「放量」估值,是最大的認知陷阱。高
7.2第二層 ≠ 第一層
NVIDIA 官方矽供應商名單沒有台灣離散廠。台半的超結是「供電源大廠 → 間接進 Rubin」,不是「NVIDIA designed-in」。第一層有背書的能見度與訂單確定性;第二層吃轉單、外溢、缺料漲價,議價力較弱、較易被替換。高
7.3漲價循環 ≠ 結構性需求
這波台廠齊漲,主因是 Infineon 2026/4/1 起調漲+兩年去庫存落底+安世停工轉單。這是報價+評價重估驅動,跟「Rubin 結構性放量」是兩件事。漲價會結束、轉單是一次性的;若股價已先反映「Rubin 大量出貨」、實際放量要等 2027,中間的時間差就是風險。高
7.4估值已經很燙
✗→ 2026-08-16 修正 原文寫「德微本益比約 110–115 倍」,那是 6 月股價下的數字,已經不成立。獲利端沒變——近四季 EPS 仍是 2.82 元(財報狗、鉅亨一致;2026 Q1 EPS 1.51,連 3 季成長)——變的是股價。
但要老實說:各家報價站對「現在本益比多少」給不出一致答案,8 月的數字從 46 倍到 76 倍都有,彼此和近四季 EPS 也對不起來。可以確定的只有方向:倍數比 6 月低了一截,精確值請自己用「現價 ÷ 2.82」算,別抄任何人的。
論點本身沒有推翻,但強度下修:成熟製程、競爭激烈、週期性強的生意不該給高倍數,這句話仍然成立;只是「已經燙到 110 倍」這個具體指控,現在講不出口。這正好示範了為什麼估值類的宣稱要標日期——它是這份筆記裡最快過期的一種句子。
7.6寬能隙的競爭與價格戰
SiC/GaN 玩家正大舉擴產(onsemi、Infineon 200mm、ST、中國廠殺進來)。一旦產能開出、認證普及,價格戰不可避免;EV 需求又在軟。AI 資料中心需求能否填補 EV 的洞、並消化新增產能,是未解問題。中高
7.7週期性是這產業的 DNA
2021–22 缺料大漲 → 2023–24 去庫存大跌 → 2025–26 落底回升。現在是「剛爬出谷底+AI 新需求」的甜蜜點,但兩年前同一批公司在殺價去庫存。判斷現在是週期早段(還能漲)還是已反映完(要小心),沒人有確定答案。中(這是判斷題,不是事實題)
7.5 Wolfspeed 教訓:技術領先 ≠ 股東報酬
Wolfspeed($WOLF)是 SiC 技術先驅、200mm 晶圓廠領先。結果?2025/6/30 聲請 Chapter 11,2025/9/29 出表,整體債務減少約 70%(約 US$4.6B)、年現金利息支出降約 60%,到期日展延至 2030。
✗→ 2026-08-16 修正 原文寫「原股東僅獲約 3–5% 股權」,低估了損失。實際換股比例約 0.0083,原股東合計拿到約 130 萬股新股,持股不到 1%——不是「近乎全損」,是實質全損。
Renesas(日・6723)以債轉股入主:出表時(2025/9/30)持股約 56%,經 CFIUS 於 2026/1/30 放行完成增發後取得董事席次,至 2026/3/31 持股約 39.9%。原文的「38.7%」未註明日期,已改為附日期的實際持股。
教訓:功率半導體是資本密集+重資產+週期性的賽道。擴產要燒大錢、SiC 新廠要到 2027 才滿載。技術贏家若資本結構撐不住週期,股東一樣歸零。買功率半導體,資產負債表跟技術一樣重要。現在的 WOLF 是重整後新實體,勿用舊敘事看待。信心 高
示意:在一個資本密集、重週期的賽道,技術領先未必等於活到下一個循環。Wolfspeed 就是那根在浪頭崩落的柱子。
誠實檢核框架:買得清醒的 7 個問題
不是叫你別買,是叫你買得清醒。買任何一檔前,問自己這 7 題——七題都站得住,那是信仰;只站得住「AI 電力革命」這個大方向,那是題材。每題底下那行紅字,是「聽到這個答案就該停下來」的訊號。
層級
這是第一層(NVIDIA 官方名單的矽供應商)、系統層(電源系統元件/機房電源系統)、還是第二層(外溢轉單)?含金量差很多。
紅旗:公司說「已切入 NVIDIA 供應鏈」,但講不出是哪一欄、供的是哪個環節。階段
吃的是第一階段(側掛式電源櫃,正在出貨)、第二階段(集中化,規格制定中)、還是第三階段(SST,僅新建案)?見落地路線圖——階段越後面,營收兌現的時間差越長。
紅旗:公司講的是第三階段的故事,你卻用第一階段的能見度在給估值。營收 vs 預期
AI 相關營收現在佔多少?是已放量,還是「切入/驗證中」的故事?驗證到放量還要幾季?
紅旗:問占比只得到「持續洽談中」「明年會明顯發酵」,給不出一個數字。估值
現在的本益比,把未來幾年的成長預支了多少?跌回合理倍數的空間多大?
紅旗:要拿明年、甚至後年的獲利,才算得出一個「看起來合理」的倍數。資產負債表(Wolfspeed 之問)
擴產要燒多少錢?現金夠不夠撐過一次週期下行?技術贏家也會因資本結構歸零。
紅旗:擴產計畫的錢還沒到位,要靠增資或舉債補——而且產能開出要兩年後。需求性質
吃的是結構性需求(HVDC 長期升級)、一次性轉單(安世停工)、還是報價循環(Infineon 漲價)?三者持續性完全不同。
紅旗:漲價、轉單、真實新增需求三者的貢獻分不出來,全被算成「AI 需求」。替代性
第二層元件容易被第一層或中國廠取代嗎?議價力在誰手上?
紅旗:產品規格中國廠也做得出來,差的只是認證時間——那護城河是時間,不是技術。如果你只記得三件事
1. 物理逼出架構:機櫃功耗暴衝,54V 撞銅的物理極限,800V HVDC 是必要不是優化——這條電源鏈每段都吃功率離散與 DrMOS。
2. 兩個軸決定含金量——分層,還要分階段:層級上,第一層是 NVIDIA 官方名單的矽供應商,系統層是台達電(2308)/光寶科(2301)/貿聯-KY(3665),台灣離散廠多在吃外溢轉單的第二層。階段上,第一階段(側掛式電源櫃)已在出貨,第三階段(SST)規格都還在寫——用後段的故事給前段估值,是最貴的錯。
3. 清醒比信仰重要:別把「切入」當「放量」、別用 AI 成長股倍數定價週期股、別忘了 Wolfspeed——資產負債表跟技術一樣重要。
名詞小抄
這篇的關鍵詞,一句話版。
- 離散元件 Discrete Component
- 單一功能、單獨封裝,與「把多個元件整合成一顆」的 IC 相對。
- 功率離散 Power Discrete
- 離散元件中的「高功率主動」子集(MOSFET、超結、IGBT、功率二極體、TVS/ESD、SiC/GaN)。本篇主角。
- 功率半導體 Power Semiconductor
- 處理高壓高電流的元件總稱=功率離散 + 功率 IC。
- DAO Discrete + Analog + Optoelectronics
- 離散+類比+光電。功率離散在半導體分類裡的家,多走成熟製程。
- HVDC High Voltage DC
- 高壓直流。AI 資料中心的新電力骨幹,目標 800V。
- SST Solid-State Transformer
- 固態變壓器。把 13.8kV 交流電直接轉成 800V 直流的關鍵設備。
- VRM Voltage Regulator Module
- 電壓調節模組。GPU/CPU 的「最後一哩」供電次系統。
- DrMOS / SPS Driver+MOSFET / Smart Power Stage
- 整合式功率級:高側 FET + 低側 FET + 閘極驅動器封成一顆。
- PSU Power Supply Unit
- 電源供應器。機櫃/伺服器的電源轉換單元。
- IBC Intermediate Bus Converter
- 中繼匯流排轉換器(48V 中繼級)。800V PDB 方案的目標就是砍掉它。
- PoL Point-of-Load
- 緊貼負載的精準供電。
- TVS / ESD Transient Voltage Suppressor / Electrostatic Discharge
- 暫態電壓抑制/靜電放電防護。奈秒級箝制突波,保護 GPU/VRM(台半切入點)。
- MOSFET / 超結 Super Junction
- 功率開關主力;超結是高壓、低導通損耗的版本。
- IGBT Insulated-Gate Bipolar Transistor
- 絕緣閘雙極電晶體。高壓大電流開關。
- SiC / GaN Silicon Carbide / Gallium Nitride
- 碳化矽/氮化鎵。第三代(寬能隙)半導體,高溫高壓高頻優於矽。
- IDM / Fabless / Foundry
- 整合元件廠(設計+製造+銷售)/無廠(只設計)/代工(只製造)。三種半導體商業模式。
- Low VF Low Forward Voltage
- 低順向電壓二極體。降低導通損耗,德微切入 AI PSU 的產品。
- busbar 銅排
- 機櫃內傳輸大電流的銅導體。54V 高電流下又重又佔空間,是 800V 要解決的痛點。
- 側掛式電源櫃 Sidecar / Disaggregated Power Rack
- 把整流、儲能與電源管理從運算機櫃搬到旁邊的獨立櫃,讓運算櫃只放 GPU、網路與散熱。800V 落地第一階段的主架構。
- BBU Battery Backup Unit
- 電池備援單元。機櫃級的短時斷電保護,是側掛式電源櫃的組成之一——不會因為集中化就消失。
- SSCB Solid-State Circuit Breaker
- 固態斷路器。用半導體開關取代機械式斷路器的可動觸點,微秒級切斷故障電流,反應速度遠快於傳統斷路器。
- Busway / Bus Duct 匯流排/匯流排槽
- 把大電流從集中式電源配送到各機櫃的預製導體通道。800V 直流化之後,安培數需求往上推。
- BESS Battery Energy Storage System
- 電池儲能系統。廠區級的儲能,在終局架構裡與固態變壓器一起承擔削峰與備援。
- OCP Open Compute Project
- 開放運算計畫。資料中心硬體的開放標準組織,800 VDC 架構文件與固態變壓器規格都在此發布。