技術怎麼選:PCB、銅纜、光,與 CPO 登場
距離決定材料。0.5 公尺內走 PCB,10 公尺內走銅,再遠就是光。這一篇講高盛怎麼看三種材料的邊界、光模組的速率階梯、CPO 為什麼從交換器開始,還有矽光子為什麼能便宜三成。
整理自 Goldman Sachs Global Investment Research《Global Tech: Optical Networking — The next mega trend in AI infrastructure》(2026-04-17,公開流通的節錄版)。文中所有 Exhibit 圖表皆截自該報告,編號依高盛原報告,不依本篇閱讀順序;數字為高盛估計(GSe),非公司財測。數字與採用表以 2026 年 4 月報告當時為準,不反映之後的訂單與產能更新。
命名對照:本文的 VR200 就是 Vera Rubin 世代的 NVL72 機櫃(2026E);Rubin Ultra 是再下一代(2027E)。
一句話
- 三種材料各有主場,沒有誰取代誰。PCB 最便宜但走不遠,銅纜正在從 DAC 走向 AEC 拉長距離,光纖從 scale-out 往 scale-up 滲透。
- 速率階梯不停:2026 年主流從 800G 換到 1.6T,2027 年 3.2T 開始放量。每升一階,光模組單價與矽光子的優勢一起放大。
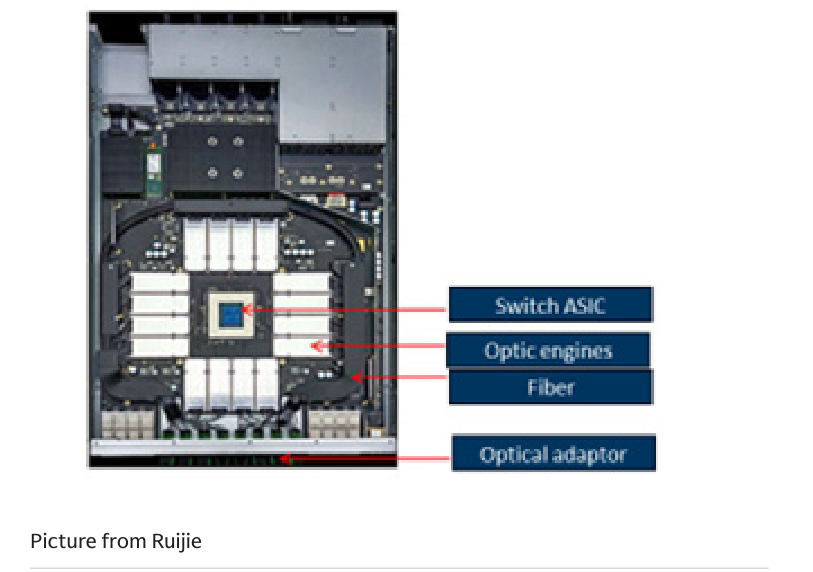
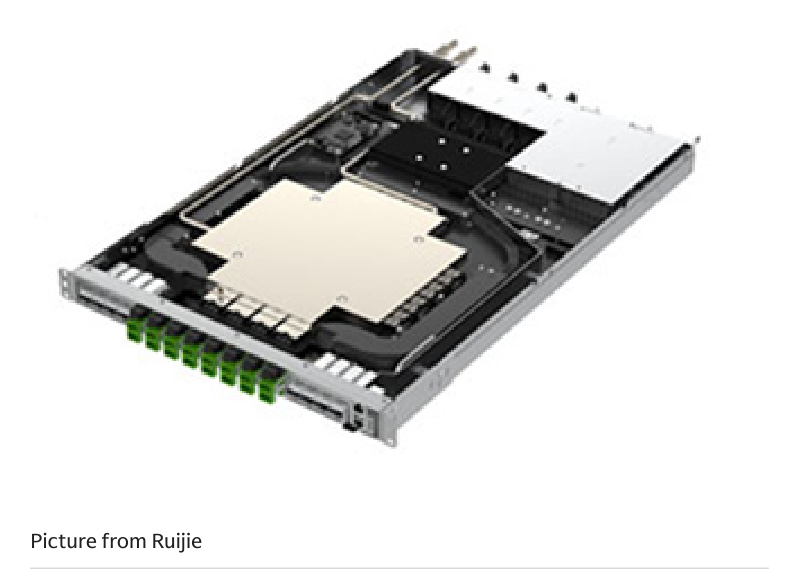
- CPO 2026 年從交換器開始,之後才輪到 GPU/XPU。高盛估一台 NVIDIA Quantum-X Photonics 交換器物料成本 7.6 萬美元、售價 13 萬美元,光引擎占物料的 43%。
- 矽光子(SiPh)滲透率從 2024 年初的 6% 走向 2028 年底的 46%。在 1.6T,矽光子模組物料便宜 32%、售價便宜 20%,毛利率反而更高。
距離決定材料:PCB、銅纜、光
先看一張表,三種材料的邊界一目了然。
| PCB | 銅纜 | 光 | |
|---|---|---|---|
| 典型主場距離 | 0.5 公尺以內 | 5 到 10 公尺 | 50 公尺以上 |
| 速率 | 最高 224G(單通道) | 448G(單通道) | 1.6T/3.2T(每模組) |
| 功耗 | 最低 | 低 | 較高,需要電光轉換 |
| 訊號完整性 | 最難(介電損耗、導體損耗、集膚效應) | 有挑戰(導體損耗、集膚效應) | 穩定(色散) |
| 電磁干擾(EMI) | 敏感 | 中等 | 免疫 |
| 成本 | 規模化後最低,但往更高速率走時成本會急升 | 低於光 | 較高,需要收發器 |
三種連線材料的邊界。距離是高盛的概括,各線材的細分距離見下一節的八種連線表。資料來源:Exhibit 14,Company data
查看高盛原表(Exhibit 14)
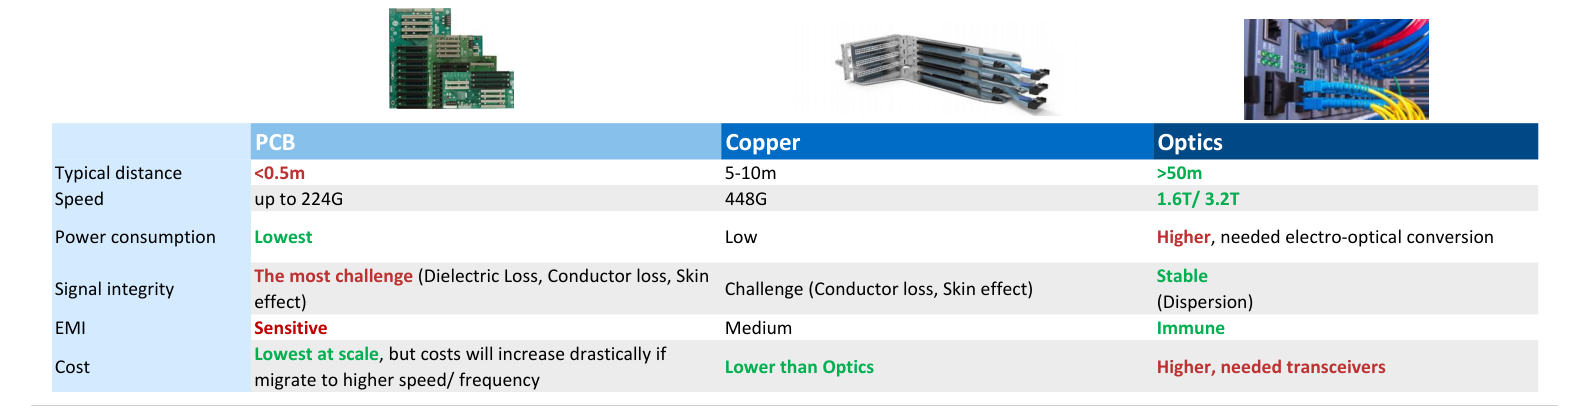
銅纜和 PCB 是短距離的老朋友。PCB 負責伺服器內部的連線,銅纜負責伺服器之間或機櫃內部。兩者在短距離下便宜又省電,但距離一拉長、速率一拉高,訊號品質就急速衰退,光纖在長距離與高速率的場合勝出。
高盛點出三個正在發生的趨勢:
- 銅纜從 DAC 走向 ACC、再走向 AEC,目的是把距離拉長。
- PCB 從托盤內部走向機櫃內部,也就是 PCB 中板。
- 光從 scale-out 走向 scale-up,透過主動光纜(AOC)和 CPO 交換器,把光帶進更短的距離。
從 PCB 到光纖:八種連線各管一段距離
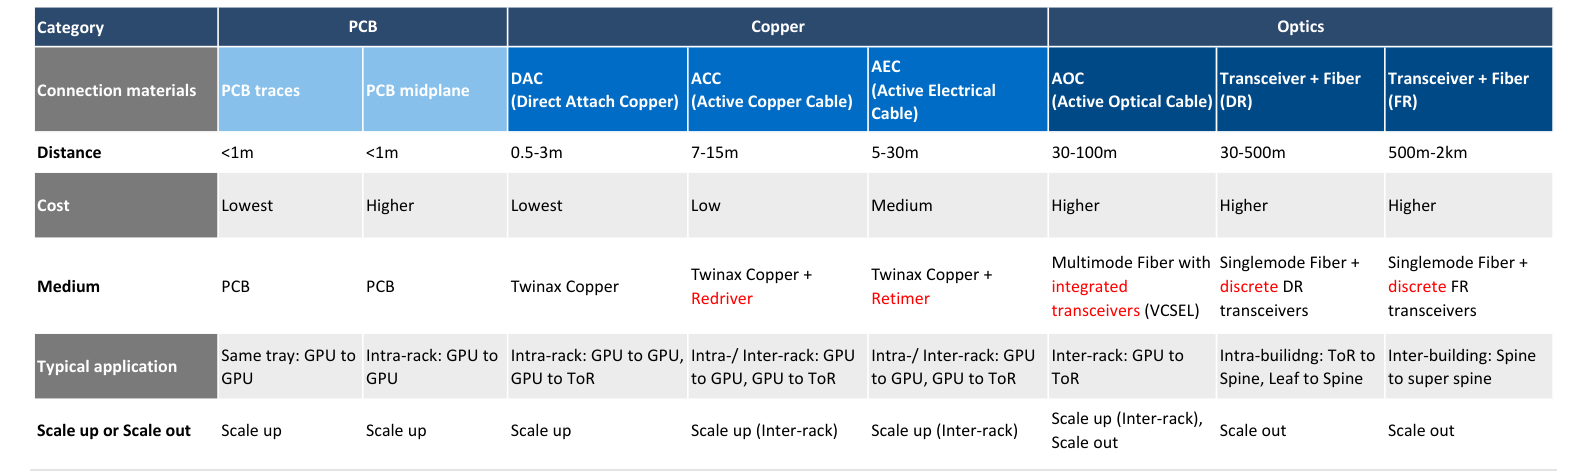
scale-up 的規則是「距離越短越好」。托盤內用 PCB 走線;機櫃內用 DAC 銅纜,GB200 的銅纜匣就是例子;跨機櫃的 scale-up 用 AEC 銅纜,Amazon ($AMZN) 的 Trn2-Ultra64 就是例子。AEC 內建重定時器(retimer),把距離從 DAC 的 3 公尺以內拉到 5 到 30 公尺。
PCB 中板是第二條路。運算托盤和交換器托盤直接插在一片中板上,高盛預期它會用 M9 等級的銅箔基板(CCL,Copper Clad Laminate),層數 78 層以上。初期成本高,但組裝更簡單,在更高速率的需求下(例如 Rubin Ultra NVL144)性價比更好。
光是第三條路,長距離與大頻寬是它的強項。Google ($GOOGL) 在 TPU 的 scale-up 三維環面(3D torus)裡就用了一部分光。為了在更短距離也能用光,光連線正從可插拔光模組往板載光學(NPO)與共同封裝光學(CPO)走,Rubin Ultra NVL576 的第二層 scale-up 就是這種用法。
至於 scale-out,因為速率高、規模大,光早就是標準答案。
主流 AI 伺服器各用什麼
| 廠商 | 機種 | 年份 | scale-up | scale-out |
|---|---|---|---|---|
| NVIDIA ($NVDA) | GB200 | 2024 | 銅 | 光(400G、800G) |
| GB300 | 2025 | 銅 | 光(800G、1.6T) | |
| VR200(1.6T) | 2026 | 銅 | 光(800G、1.6T) | |
| Rubin Ultra | 2027 | 銅、PCB、光 | 光(1.6T、3.2T) | |
| Google ($GOOGL) | TPU v6 | 2024 | 銅、光(800G) | 光(800G) |
| TPU v7 | 2025 | 銅、光(1.6T) | 光(1.6T) | |
| TPU v8e | 2026 | 銅、光 | 光 | |
| TPU v8p | 2026 | 銅、光 | 光 | |
| Amazon ($AMZN) | Trainium 2 | 2025 | 銅 | 銅、光(400G) |
| Trainium 3(Teton 3 PDS/MAX) | 2026 | 銅 | 銅、光 | |
| Trainium 4 | 2027 | 銅 | 銅、光 | |
| Meta ($META) | MTIA-T V1(Minerva) | 2026 | 銅 | 光(800G) |
| Huawei(未上市) | CloudMatrix 384 | 2025 | 銅、光 | 光 |
速率指網路裡最快的一段,同一張網裡可能有較低速的埠。資料來源:Exhibit 16,Company data、Goldman Sachs Global Investment Research
光模組的速率階梯:800G、1.6T、3.2T
高盛的光模組模型把每一季各速率的占比排成一張熱度圖。顏色從「驗證測試」到「小量」「放量」「主流」「衰退」。
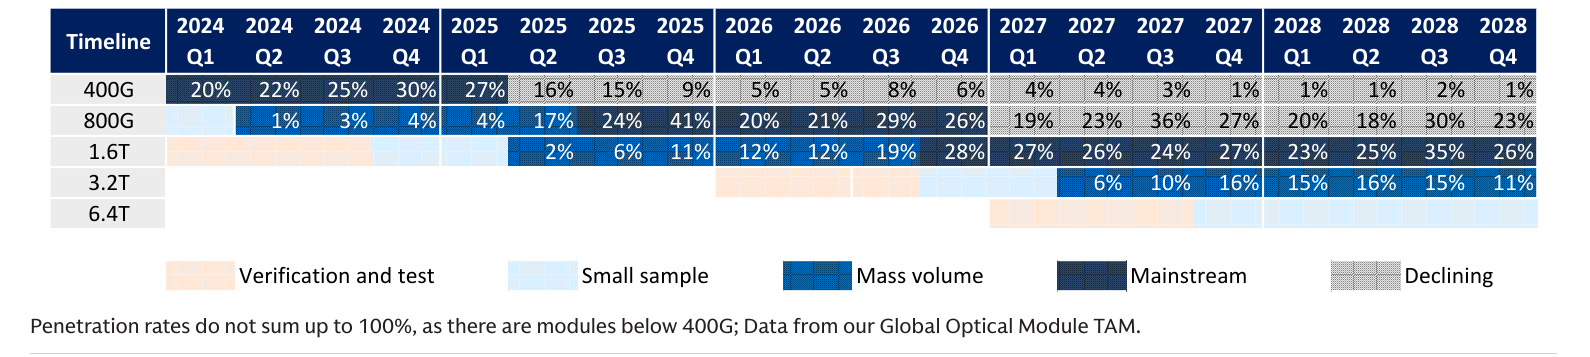
高盛預期速率升級會一路走到 2028 年:2026 年從 800G 換到 1.6T,接下來走向 3.2T 以上,之後中國雲端業者的升級再把週期拉長。
速率升級的同時,光連線的「形式」也在變(Exhibit 18):
- 可插拔光模組從 EML 走向矽光子。矽光子整合度更高、成本更低、對雷射供應的依賴更少。
- 從可插拔光模組往板載光學(NPO)和共同封裝光學(CPO)擴張,涵蓋短距離、高頻寬、更省電的場合。
- CPO 先和交換器晶片整合,之後才輪到 XPU,也就是 GPU、CPU、ASIC。
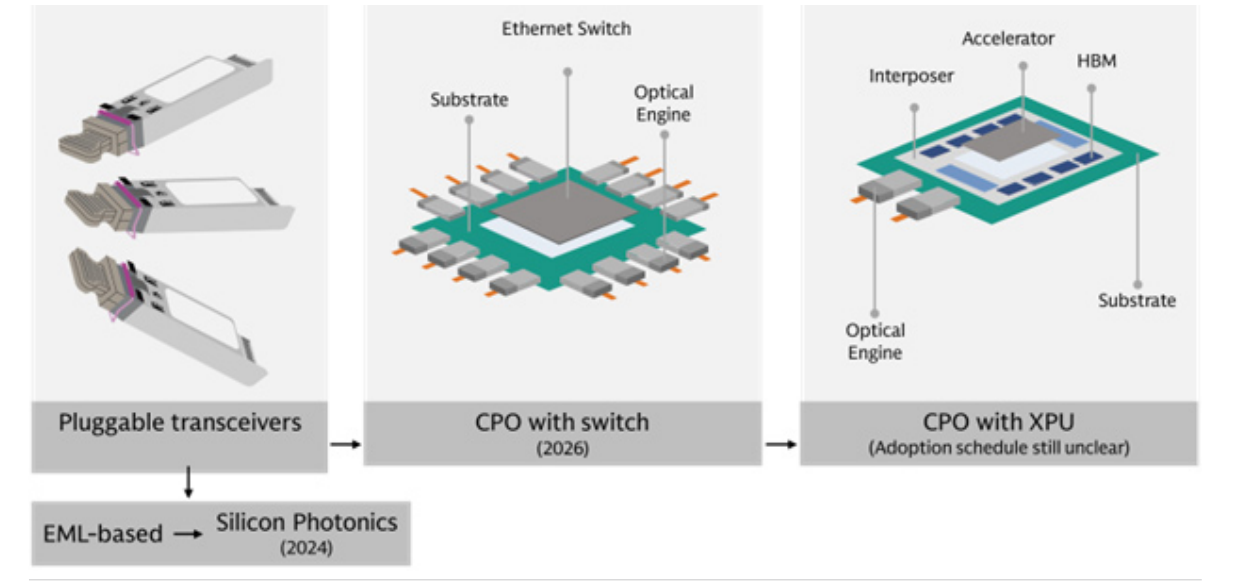
CPO:2026 年從交換器開始
CPO 的做法是把光引擎盡量貼近晶片,讓電的路徑從幾公分縮到幾毫米。好處是省電、低延遲、省掉 DSP 和重定時器、體積更小。代價是整條供應鏈都要跟著換,而且壞了不好修。
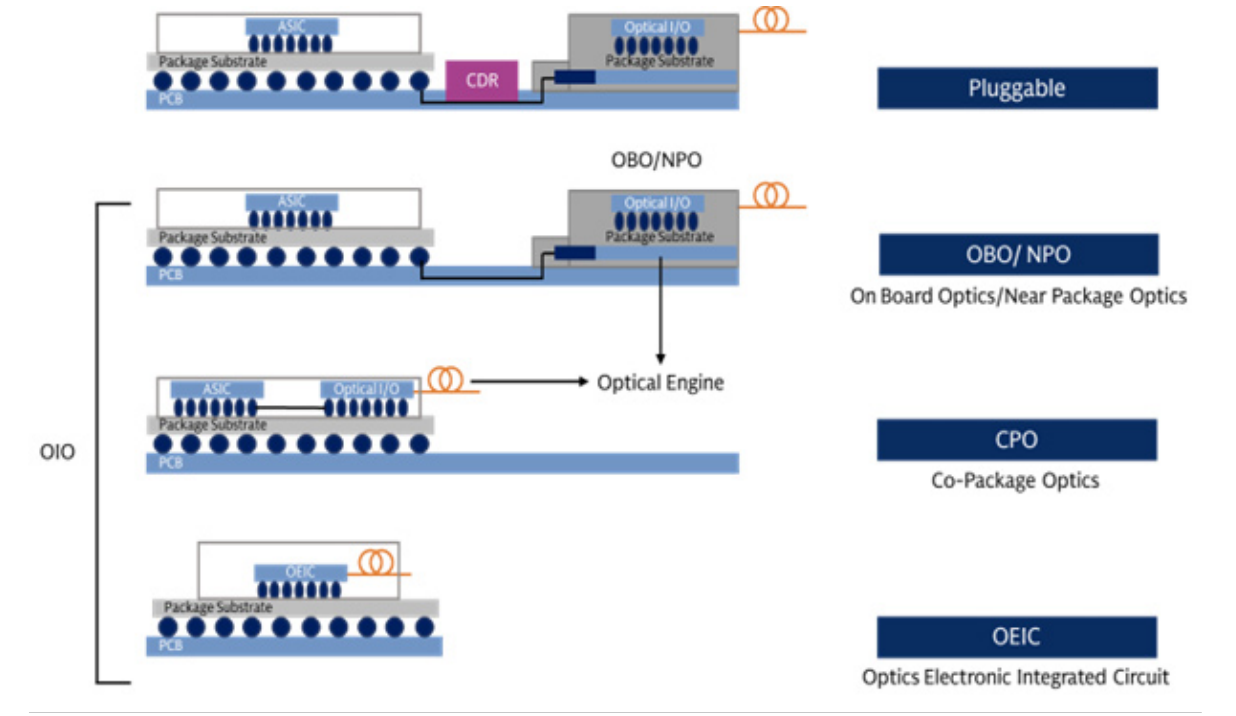
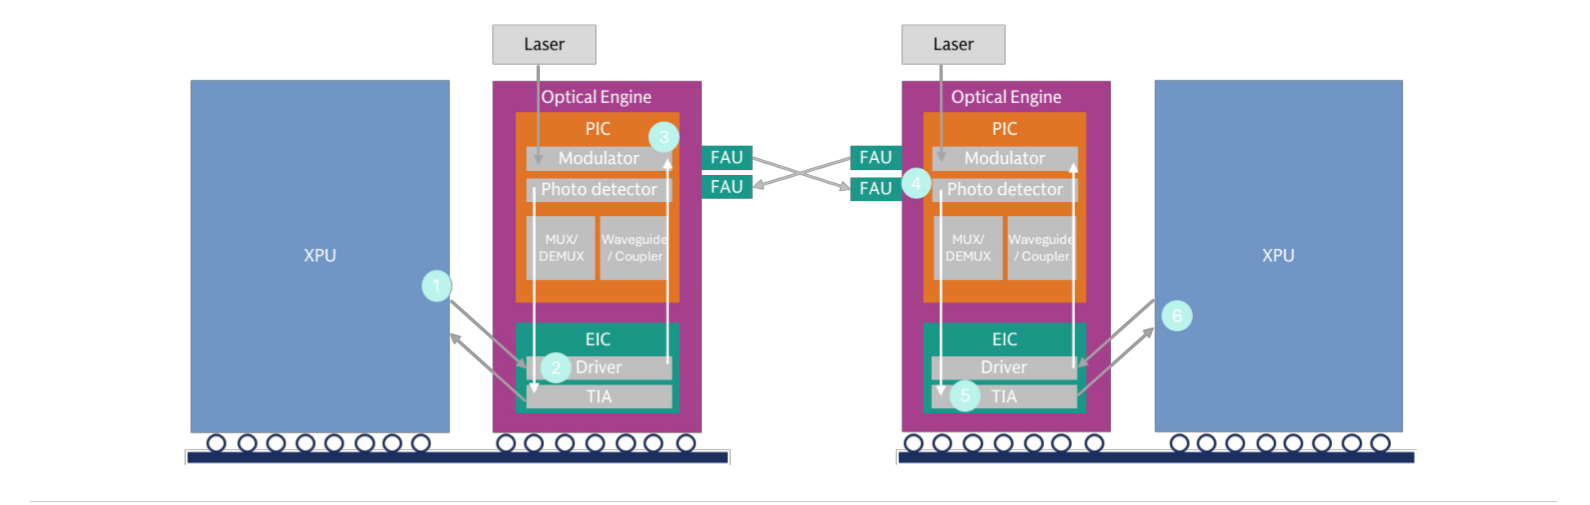
維修成本是 CPO 最實際的缺點。可插拔光模組壞了,拔掉換一顆,交換器不受影響。板載光學壞了要換整片交換器 PCB;CPO 和交換器封在一起,壞了會牽連交換器晶片;CPO 和 XPU 封在一起,壞了牽連的就是 GPU。光子晶片(PIC)比電子晶片(EIC)嬌貴、壽命不同,這正是當年把光模組做成可插拔的原因。
所以高盛的判斷是:
- 可插拔光模組會和 NPO/CPO 並存,並且繼續往 3.2T 升級。
- CPO 會在「短距離加高頻寬、可插拔做不到」的場合勝出。
- 可插拔光模組的供應商也會在 NPO/CPO 裡拿到新生意:光引擎、FAU、外置雷射源模組等。
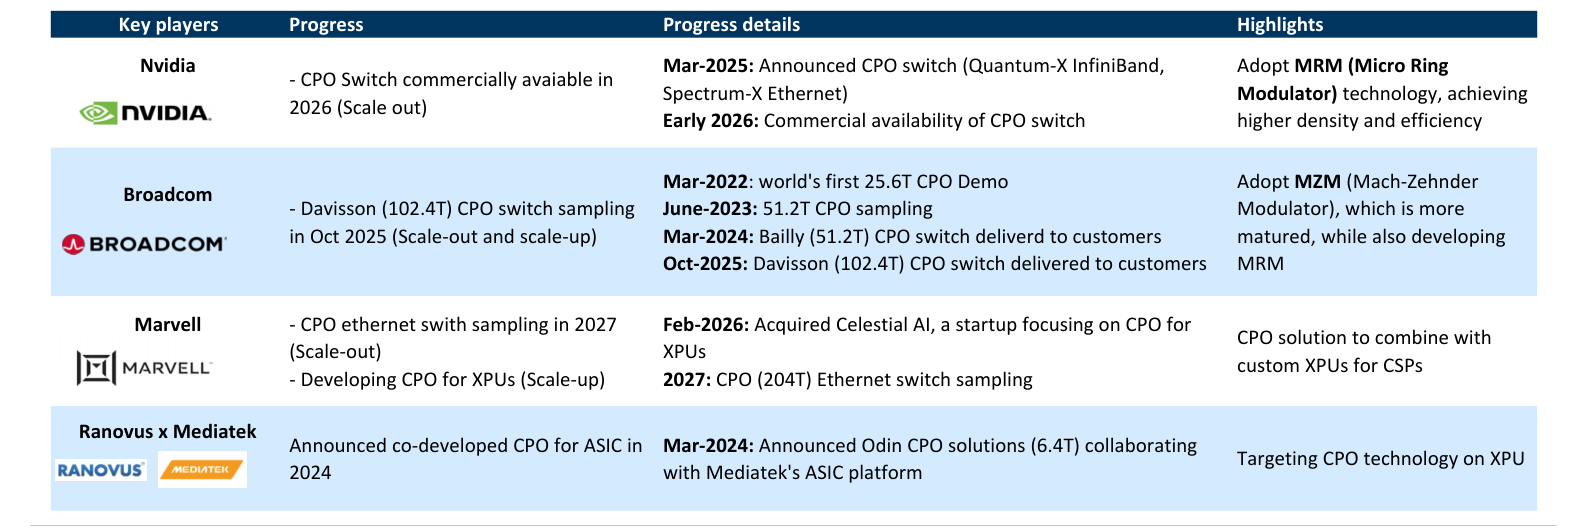
四家主要玩家的進度
| 玩家 | 進度 | 里程碑 | 技術重點 |
|---|---|---|---|
| NVIDIA ($NVDA) | CPO 交換器 2026 年商用(scale-out) | 2025 年 3 月宣布 Quantum-X InfiniBand 與 Spectrum-X 乙太網路 CPO 交換器;2026 年初商用 | 採用微環調變器(MRM,Micro Ring Modulator),密度與效率更高 |
| Broadcom ($AVGO) | Davisson 102.4T CPO 交換器 2025 年 10 月送樣(scale-out 與 scale-up) | 2022 年 3 月全球首個 25.6T CPO 展示;2023 年 6 月 51.2T 送樣;2024 年 3 月 Bailly 51.2T 交付客戶;2025 年 10 月 Davisson 102.4T 交付客戶 | 採用馬赫增德爾調變器(MZM,Mach-Zehnder Modulator),較成熟;同時開發 MRM |
| Marvell ($MRVL) | CPO 乙太網路交換器 2027 年送樣(scale-out);開發 XPU 用 CPO(scale-up) | 2026 年 2 月完成收購專攻 XPU CPO 的新創 Celestial AI(2025 年 12 月宣布);2027 年 204T CPO 乙太網路交換器送樣 | CPO 與雲端業者的客製 XPU 結合 |
| Ranovus(加拿大・未上市)× 聯發科 (2454) | 2024 年宣布共同開發 ASIC 用 CPO | 2024 年 3 月宣布 Odin CPO 方案(6.4T),搭配聯發科 ASIC 平台 | 目標是 XPU 上的 CPO |
資料來源:Exhibit 20,Company data、Goldman Sachs Global Investment Research
查看高盛原表(Exhibit 20)
一台 CPO 交換器的物料成本
高盛用 NVIDIA Quantum-X Photonics 拆了一張物料清單(BoM,Bill of Materials):4 顆交換器晶片 1.2 萬美元,72 顆 1.6T 光引擎 3.24 萬美元,72 個 FAU 3,600 美元,18 個外置雷射源 7,200 美元(裡面是 144 顆 300 毫瓦的連續波雷射,每顆 30 美元),1 個配線盒 2,500 美元,144 組 MPO 連接器與線 5,760 美元,1,152 條單模光纖 1.2 萬美元。物料合計約 7.58 萬美元,售價 13 萬美元。原表另列「加價 6.22 萬美元」,但 7.58 萬加 6.22 萬是 13.8 萬,和售價 13 萬對不上;本篇照原表列出,不代為修正。
光引擎占物料的 43%,是最大的一塊;交換器晶片和單模光纖各 16%。這張表的意義是:CPO 交換器的價值有六成以上在光學元件,不在晶片。
| 品項 | 數量 | 單價(美元) | 金額(美元) |
|---|---|---|---|
| 交換器晶片 | 4 | 3,000 | 12,000 |
| 光引擎(1.6T) | 72 | 450 | 32,400 |
| FAU | 72 | 50 | 3,600 |
| 外置雷射源(ELS) | 18 | 400 | 7,200 |
| 其中:連續波雷射(300 mW) | 144 | 30 | 4,320 |
| 配線盒 | 1 | 2,500 | 2,500 |
| MPO 連接器/線 | 144 | 40 | 5,760 |
| 單模光纖 | 1,152 | 11 | 12,343 |
| 物料合計 | 75,803 | ||
| 加價 | 62,220 | ||
| 售價 | 130,000 |
單價為高盛依產業訪查估計。加價與售價兩列照原表列出,兩者相加與售價不一致,見上文。資料來源:Exhibit 22,Company data、Goldman Sachs Global Investment Research
- 光引擎43%
- 交換器晶片16%
- 單模光纖16%
- 外置雷射源(ELS)9%
- MPO 連接器/線8%
- FAU5%
- 配線盒3%
可插拔光模組:矽光子的擴張
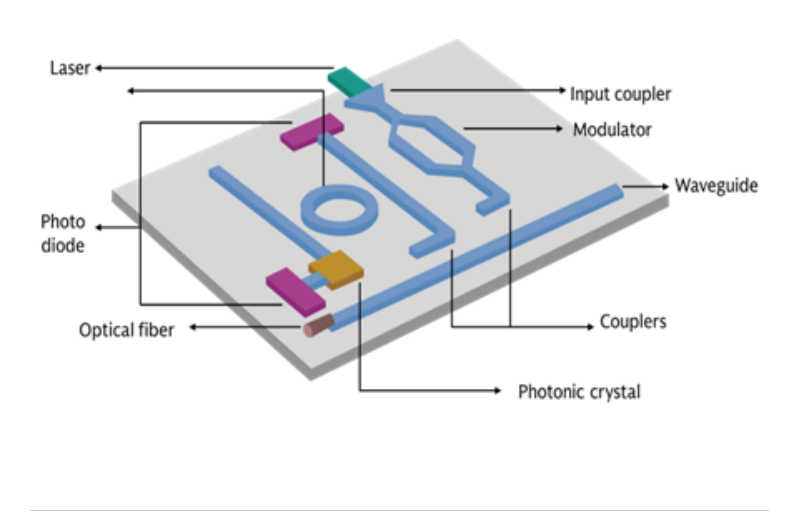
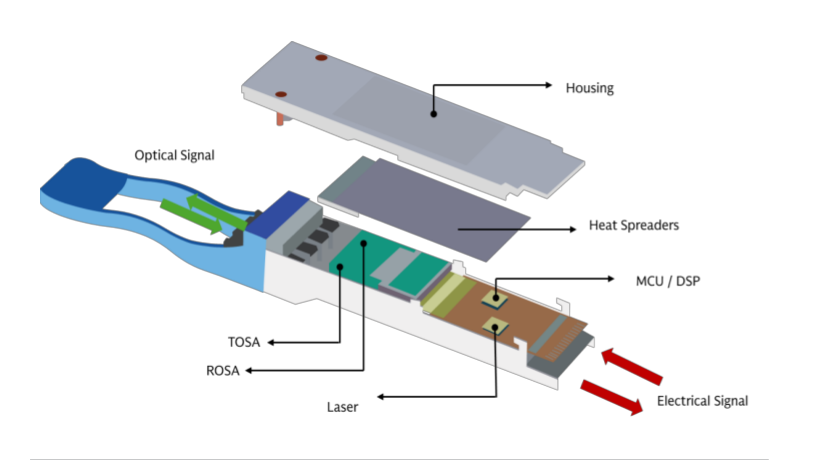
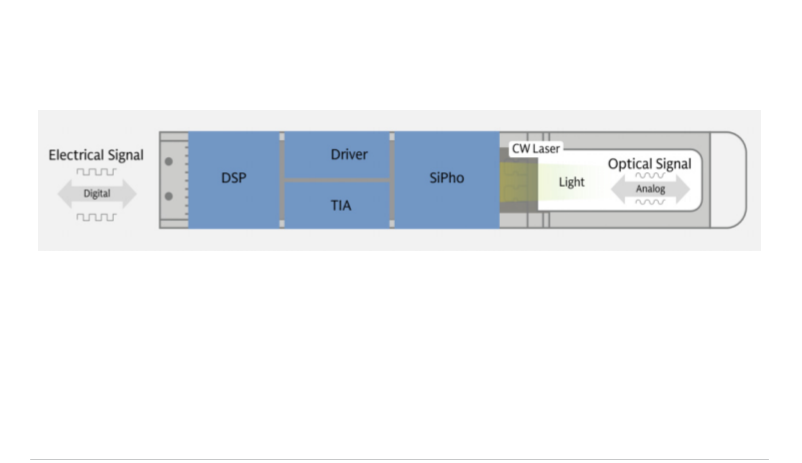
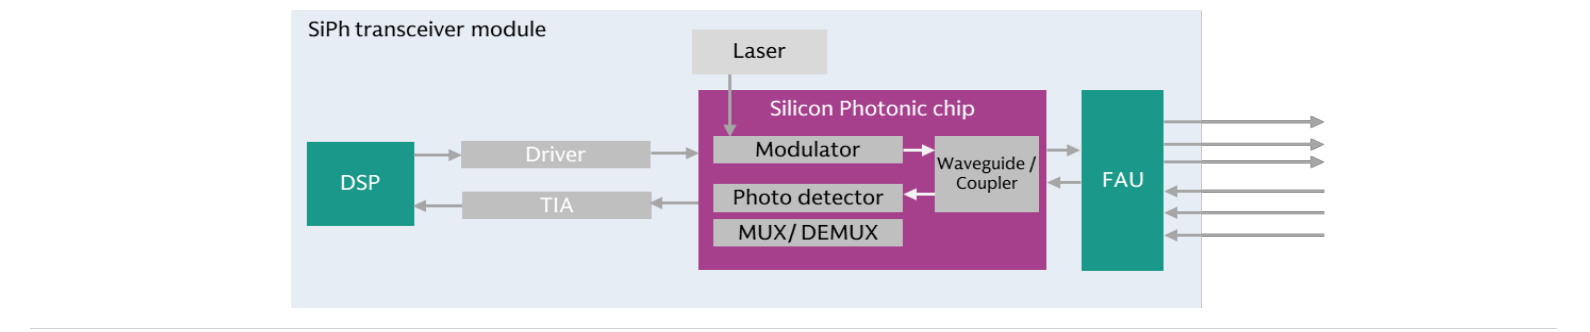
傳統光模組靠 EML 雷射,一顆一顆分立元件組起來。矽光子把調變器、光偵測器、波導做進一顆矽晶片,雷射只留一顆連續波光源在外面。
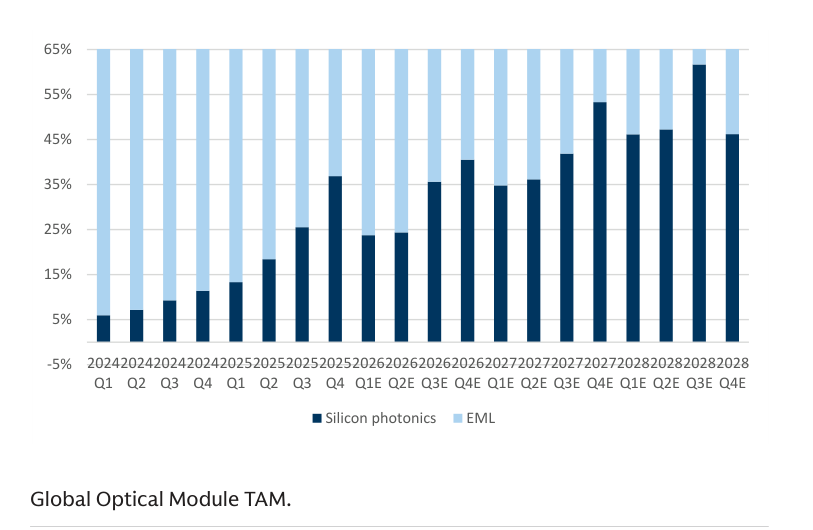
高盛預期矽光子在光模組的滲透率從 2024 年第一季的 6% 升到 2028 年第四季的 45% 到 46%。優勢有三個:整合度更高、體積更小;更省電;成本更低。速率越高,這三個優勢越明顯。
但 EML 不會消失。長距離傳輸需要更強的光,連續波雷射要達到同樣效果得用更高功率,EML 在長距離仍占優勢。短距離也有客戶選 EML:技術成熟、紀錄長,而 AI 運算的網路可靠度是第一優先,GPU 又是成本大宗,光源省下的錢相對不重要。
價格方面,同規格產品隨規模放量而降價,這和其他零組件一樣;但 800G 到 1.6T 到 3.2T 的升級會持續拉高平均售價。高盛預期光模組供應商的毛利率會走向 48% 到 55%,動力來自產品組合往高速、往矽光子移動,雷射成本更低。
矽光子便宜在哪:800G 與 1.6T 的物料拆解
| 元件 | EML 數量 | EML 金額 | 矽光子 數量 | 矽光子 金額 | 差額 |
|---|---|---|---|---|---|
| TOSA(不含雷射、驅動器) | 1 | 15 | — | — | −15 |
| 雷射 | 8 顆 100G EML | 96 | 4 顆 70 mW | 16 | −80 |
| 驅動器 | 2 | 20 | 2 | 20 | 0 |
| ROSA(不含 TIA) | 1 | 20 | — | — | −20 |
| TIA | 2 | 20 | 2 | 20 | 0 |
| 矽光子晶片 | — | — | 2 | 40 | +40 |
| DSP | 1 | 80 | 1 | 80 | 0 |
| PCBA | 1 | 30 | 1 | 25 | −5 |
| 其他 | 29 | 29 | 0 | ||
| 物料合計 | 310 | 230 | −80(−26%) | ||
| 售價 | 430 | 365 | −65(−15%) | ||
| 毛利率 | 28% | 37% |
| 元件 | EML 數量 | EML 金額 | 矽光子 數量 | 矽光子 金額 | 差額 |
|---|---|---|---|---|---|
| TOSA(不含雷射、驅動器) | 1 | 15 | — | — | −15 |
| 雷射 | 8 顆 200G EML | 160 | 4 顆 70 mW | 16 | −144 |
| 驅動器 | 2 | 30 | 2 | 30 | 0 |
| ROSA(不含 TIA) | 1 | 60 | — | — | −60 |
| TIA | 2 | 30 | 2 | 30 | 0 |
| 矽光子晶片 | — | — | 2 | 70 | +70 |
| DSP | 1 | 130 | 1 | 130 | 0 |
| PCBA | 1 | 35 | 1 | 25 | −10 |
| 其他 | 40 | 40 | 0 | ||
| 物料合計 | 500 | 341 | −159(−32%) | ||
| 售價 | 1,000 | 800 | −200(−20%) | ||
| 毛利率 | 50% | 57% |
資料來源:Exhibit 28、29,Company data、Goldman Sachs Global Investment Research
差距幾乎全部來自雷射。800G 的 EML 模組要 8 顆 100G EML 雷射,96 美元;矽光子只要 4 顆 70 毫瓦的連續波雷射,16 美元。到 1.6T,EML 雷射漲到 160 美元,矽光子那邊還是 16 美元。矽光子晶片本身多花 40 到 70 美元,但省下的雷射、TOSA、ROSA 遠大於此。
結果是矽光子模組物料便宜 26%(800G)到 32%(1.6T),售價便宜 15% 到 20%,毛利率反而高 7 到 9 個百分點。速率越高,矽光子越占便宜。
第三篇:誰在用、缺什麼。雷射供應為什麼緊到 2027 年?每顆 GPU 配幾顆光模組?Google 的全光交換器 OCS 是什麼?各家雲端業者的採用節奏。
名詞小抄
這篇的關鍵詞,一句話版。
- 直連銅纜 DAC, Direct Attach Copper
- 無源銅纜,0.5 到 3 公尺,最便宜。
- 主動銅纜 ACC, Active Copper Cable
- 銅纜加重驅動器(redriver),7 到 15 公尺。
- 主動電纜 AEC, Active Electrical Cable
- 銅纜加重定時器(retimer),5 到 30 公尺。
- 主動光纜 AOC, Active Optical Cable
- 兩端收發器固定在光纖上,30 到 100 公尺,多模光纖加 VCSEL。
- DR/FR 光模組
- 單模光纖的兩種規格,DR 走 30 到 500 公尺(機房內),FR 走 500 公尺到 2 公里(樓與樓之間)。
- 重定時器/重驅動器 retimer/redriver
- 把衰減的電訊號重整或放大的晶片,讓銅纜走更遠。
- 銅箔基板 CCL, Copper Clad Laminate
- PCB 的基材,M9 是高階低損耗等級。
- 三維環面 3D torus
- Google TPU 的 scale-up 拓撲,每顆晶片和前後左右上下六個鄰居相連。
- EML Electro-absorption Modulated Laser,電吸收調變雷射
- 傳統高速光模組的雷射,雷射與調變器做在同一顆磷化銦晶片上。
- 連續波雷射 CW laser, Continuous Wave laser
- 只發穩定的光、不帶訊號,交給外面的調變器加訊號;矽光子和 CPO 用它。
- 矽光子 SiPh, Silicon Photonics
- 用矽晶圓製程做光元件,把調變器、波導、光偵測器整合在一顆晶片。
- 調變器 modulator
- 把電訊號「刻」到光上的元件。微環調變器(MRM)小而省電,馬赫增德爾調變器(MZM)成熟可靠。
- 光偵測器 photo detector
- 把光轉回電流。
- 波導 waveguide
- 晶片上引導光走的通道。
- 耦合器 coupler
- 把光從光纖導進晶片、或從晶片導出的介面。
- 多工/解多工 MUX/DEMUX
- 把多路訊號合成一路傳、到站再拆開。
- 發射次模組/接收次模組 TOSA/ROSA
- EML 模組裡裝雷射與光偵測器的小組件。
- 轉阻放大器 TIA, Transimpedance Amplifier
- 把光偵測器的微弱電流放大成電壓。
- 驅動器 driver
- 推動雷射或調變器的電路。
- DSP Digital Signal Processor,數位訊號處理器
- 光模組裡負責等化、糾錯的晶片,是物料裡最貴的單一晶片。
- 時脈資料回復 CDR, Clock and Data Recovery
- 可插拔架構裡把訊號重整的晶片。
- 光學 I/O OIO, Optical I/O
- 泛指晶片用光做輸入輸出的各種形式。
- 光電整合電路 OEIC, Optoelectronic Integrated Circuit
- 光與電做進同一顆晶片,CPO 的下一步。
- 光子晶片/電子晶片 PIC/EIC
- 光引擎裡的兩顆晶片,PIC 管光、EIC 管電。
- 物料清單 BoM, Bill of Materials
- 一台產品所有零件與成本的清單。
- PCBA Printed Circuit Board Assembly
- 已經焊上零件的電路板,光模組物料表裡指模組內那片板子。
- GSe Goldman Sachs estimate
- 高盛估計;帶 E 的年份與數字都是估計,不是公司財測。
- 微環調變器/馬赫增德爾調變器 MRM/MZM
- 兩種把電訊號刻到光上的調變器。MRM 小而省電,NVIDIA 用它;MZM 成熟可靠,Broadcom 用它。
- 板載光學 OBO/NPO
- 光引擎放在同一片板子上、晶片旁邊,介於可插拔與 CPO 之間。
- 共同封裝光學 CPO, Co-Packaged Optics
- 把光引擎直接封裝在交換器晶片或 GPU 旁邊,電的路徑從幾公分縮到幾毫米。
- 光引擎 optical engine
- CPO 裡負責電光轉換的小模組,內含光子晶片與電子晶片。
- FAU Fiber Array Unit,光纖陣列單元
- 把一排光纖精準對準光引擎的元件。
- 外置雷射源 ELS, External Laser Source
- CPO 把雷射拿到封裝外面,做成可更換模組,因為雷射比晶片更容易壞。
- MPO Multi-fiber Push-On
- 一次接多芯光纖的推拉式接頭。
- 配線盒 shuffle box
- 把光纖重新排列分配的盒子,CPO 交換器需要它把幾百條光纖理順。
- 延遲 latency
- 訊號從一端到另一端所需的時間。